支付2.0模式近年来在朋友圈频繁出现,成为支付行业的热门话题。那么,什么是支付2.0?它与传统的支付1.0有什么区别?双方的优势与劣势分别是什么?本文将从模式定义、历史演变、核心差异和优劣势等方面进行梳理分析。
支付1.0与支付2.0的历史演变
从央行开始发放支付牌照(全称支付业务许可证)以来,第三方支付公司开始登上历史舞台,大力拓展市场、开发业务,力求交易量排名前列。
据不完全统计,到目前为止,央行已累计发放支付牌照200多个,之前也吊销了部分违规公司的支付牌照。截止到目前,有线下银行卡收单资格的支付牌照只剩60家左右(大多不是全支付牌照,大多不是全地域牌照)。
所谓线下收单,是指可以在线下实体商家安放POS机具、刷银联卡交易。因为POS机刷卡后会出来一张小票单据,所以形象地称为“收单”。这也是区别于互联网支付、预付卡支付等业务模式的地方。
在这60家左右有收单资格的支付公司中,有的名气大、市场占有率高,比如银商、拉卡拉等;也有的名不见经传,市场占有率低。如果你正在关注具体品牌的服务能力,可以参考拉卡拉POS机怎么选以及立刷POS机一清机资质说明等文章,了解不同产品的特点。
什么是支付1.0
支付1.0模式实际上就是销售代理模式。最初的代理模式是:支付公司招募机构(大代理),机构又招募一级代理,一级代理又招募二级代理,二级又招三级……每一级代理都只与上级代理联系。
当时的分润都是月结形式。每个月底,总部将上个月的交易统计数据、分润明细制表发给机构核对,核对无误后,总部将分润款打给机构;机构再按同样方式统计造表发给一级代理核对并打款;一级再以同样方式打款给二级代理。这样层层打款,各级代理赚自己那部分利润,扣减掉自己该得的利润,将剩下的分润款打给下级代理。这就是标准的支付1.0模式。
后来随着技术进步、智能手机普及和服务提升,支付1.0也有了一些变化。如果你关心传统模式下的分润与到账问题,可以延伸阅读电银POS机到账机制说明。
什么是支付2.0合伙人
支付2.0同样指销售代理模式。正因为有了1.0,这个升级版本的销售代理模式就被称为支付2.0。
支付2.0借用了直销的裂变方式,将用户变成代理,将消费者变成经营者。人人都是用户,人人也都是代理,自用省钱,推广赚钱,形成自动裂变。
最早采用支付2.0模式的是“盒子”。盒子并不是支付公司,也没有支付牌照,而是借用其他支付公司的交易通道,所以也可以理解为“贴牌”产品。虽然没有支付牌照,但因为开展支付业务比较早、采用2.0模式比较早,发展很迅猛。正是由于2.0模式有自动裂变的特点,使得盒子的交易量后来甚至超过某些中小型支付公司。没有支付牌照也是盒子的硬伤,所以随着规模做大、交易量增长,盒子一直在寻求拥有一块自己的支付牌照。
2016年底,随行付支付公司旗下的支付2.0“鑫联盟”横空出世,可以说“鑫联盟”是最早支付公司直营2.0模式的,同时也获得了巨大的成功。关于随行付的具体情况,可参考随行付POS机新手学习方法。
2018年初喔刷伙伴问世,将2.0模式推向高潮,交易量一举超越盒子、随行付这两位前辈。
2021年,2.0市场沉寂近2年后,拉卡拉重磅推出2.0模式《好拓客》,取盒子、随行付、喔刷等产品的优势并优化客户费率至国家标准费率0.60%+3,纯官方运营,让踏踏实实作业的人得到应有的回报。
支付1.0与支付2.0的核心区别
支付1.0与支付2.0主要有以下七个方面的区别:
进货方式与投资金额
1.0是下家从上家进货拿POS机,货款付给上家,上家发货给下家。而2.0模式是总部(平台)直接收货款,总部直接发货给订货人,不是从上家拿货。
1.0模式按POS机的拿货量来确定结算价,拿货越多结算费率越低,所以机构一般为了拿到最低价,几十万甚至上百万台地拿货。而2.0模式按交易量来确定等级从而确定结算费率,多拿货也不会降低进价,所以一般合伙人加盟都不需要拿太多的货,很多2.0模式只需要拿5台机器就可以加盟。
机器价格与结算方式
1.0模式因为代理商进货量大,支付公司(或者上家)在POS机器上往往也不赚钱,按进价给下面代理商,甚至为了减轻代理商的资金压力,还可以分期付款。而2.0模式由于合伙人(或称盟友)进货量很少(5台-200台),所以机器一般是全款付清。
利润分配方式
1.0按POS机具的拿货量来确定结算底价,拿货越多结算价越低,利润空间越大,这样大代理才能有利润空间去发展小代理,同时也有足够的备货。
2.0则根据交易量来确定结算底价。合伙人刚加盟时就是最低级别,比如按L1、L2、L3、L4……累计等级,根据达到不同的交易量来确定级别,每个级别有固定的结算费率,级别越高分润越高。
所以,新人刚加盟2.0时利润很低,可能只有万5、万6;而如果是1.0模式,哪怕你是新人,如果进货量大,可以直接拿很低的结算价,利润可能有万8、万9。当然,利润高低还与给用户的费率高低有关系。
用户费率
1.0模式下,代理商只要有利润,可以给用户很低的费率。比如代理商结算费率是0.52%,那么他给用户开0.55%、0.58%等等,只要高于0.52%都有利润,给下家代理商也是同样道理。
2.0模式则不同。首先,2.0模式下用户的费率是固定的,平台早已设计好用户费率,合伙人一般不能调整用户费率,没有这个功能与权限。其次,2.0模式下的用户费率比较高,因为层级很多,每个级别都要拿相应的利润,造成用户最终费率较高。很多都在盒子0.65%+3、随行付0.68%+3,甚至还有喔刷0.69%+3的(拉卡拉好拓客费率为0.60%+3标准费率)。
如果你在意费率之外的隐性成本,可以参考付临门POS机别只看费率中的思路。
营销推广方式
1.0模式下,代理商主要开发直接用户,机构或大代理商招来的下级代理,也主要是自己想加入支付行业、看好支付行业、本身就是创业者的人。
而2.0模式下,要把用户变成代理,不是简单有个利润空间就可以。很多人并不想创业,只是需要个POS机自己用;即便有人想赚这个利润,但只是稍微推广宣传下,没有产生业绩,就很容易放弃。
所以,2.0模式最重要的特征就是“洗脑式”宣传,不但需要建立大量微信群,每天在群内激励所有合伙人,甚至需要不断开办线下训练营,把每一位合伙人的积极性调动起来,把梦想点燃,才能将潜力充分激发出来,产生内在的销售动力,从而实现业绩增长。
由于2.0模式靠交易量作为等级考核目标,所有下级的交易量都会累计在自己身上,所以上级对自己线下的所有合伙人都会倾心尽力地开展帮扶、解答、激励、培训等。
代理的产品
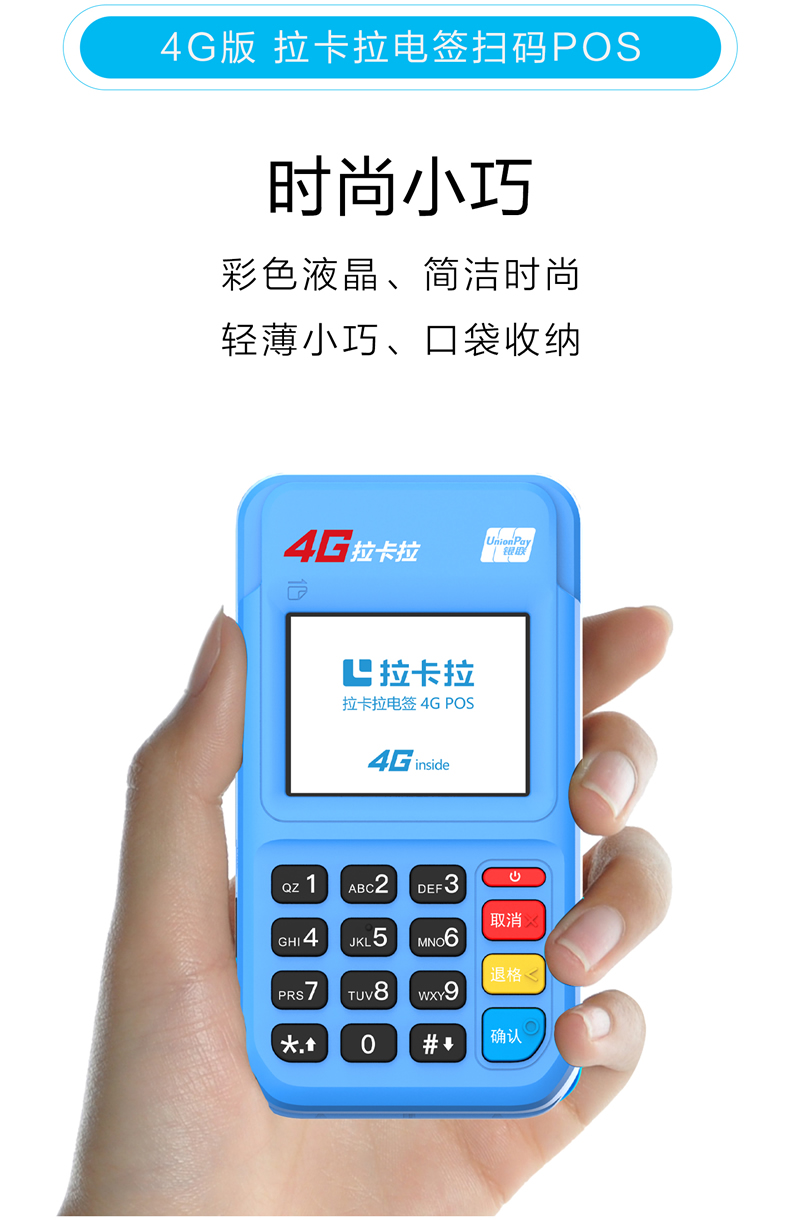
1.0模式下,代理商拿到代理权限后,有能力的代理商可以自己购买裸机、自己灌装程序,行业叫“自备机”。而在2.0模式下,拉卡拉直接是最新款4G版电签机,不需要灌装程序、不需要调试,用户开机就可以使用。
支付1.0与支付2.0的优劣势对比
为了更直观地呈现两种模式的差异,下面将公开资料列出的优势与劣势进行归纳整理。
| 对比维度 | 支付1.0模式 | 支付2.0模式 |
|---|---|---|
| 资金占用 | 门槛高要囤货,拿货多占用资金 | 拿货不多,不占用资金 |
| 发货与结算 | 下家从上家进货,层层打款 | 总部直接收款发货,总部直接结算分润与返现 |
| 分润风险 | 存在拖欠分润、停发分润的风险;上家出现问题可能导致下家断分润 | 省去统计、对账工作,没有上家跑路的风险 |
| 费率调整权限 | 权限比较多,代理商后台可以调整用户或下级代理商的费率 | 用户费率比较稳定,不会随意调整;合伙人一般不能调整用户费率 |
| 团队稳定性 | 用户容易流失,容易被电销或其他代理商切机;上下级容易闹矛盾 | 受上级控制比较小,上级不做了下级也不会受到太大影响,团队比较稳定 |
| 培训与帮扶 | 主要依靠自身能力 | 自身能力不够时,还有上家甚至上上家开展群内培训,团队力量强大 |
| 政策透明度 | 存在上级随意给予支持、压货等风险 | 政策透明、公开、稳定,不能随意改变 |
支付1.0模式的优势
- 可以通过多拿货直接到最低结算费率,利润空间比较大。
- 可以回收二手POS机,自己灌装程序,降低机器成本。
- 权限比较多,代理商后台可以调整用户或者下级代理商的费率,还可以设定冻结用户机器激活款,或者关停下级代理的分润返现。
支付1.0模式的劣势
- 门槛高要囤货,拿货多占用资金。
- 如果上家对机器有补贴返现政策,而活动到期还没有售完并激活机器,导致补贴失效、政策过期,造成损失。
- 有拖欠分润、停发分润的风险。上家每月将分润款打款给下家,如果上家出现诚信问题或者经营不善,导致下家断分润。
- 如果代理商有拖欠总部POS机货款的情况,总部有可能将这个代理下面整条线的分润返现都停掉,用来弥补拖欠货款;而如果这个代理商的下级代理并没有欠上家货款,就会造成“躺枪”,伤及无辜。
- 上级代理随意提高下级代理的结算费率,甚至可以关停下级代理的分润返现。
- 上级代理商或者总部调高下级的用户费率,进行割韭菜。
- 上下级容易闹矛盾。上级代理(或总部)随意给予下级支持、高返现、高分润,甚至拿货不用先付款,而一旦下级能力不够、没有达到预期发展目标,就会造成上下级的矛盾,上级造成亏损,下级分润被断。
- 有上级压货的风险,如果不继续拿货,就关停分润。
- 用户容易流失,容易被电销或其他代理商切机。
- 支付行业门槛太低,导致太多人进场,利益被压缩,各种套路层出不穷,传统的1.0透支了太多的信任。
在实际选择中,类似“跳码”“切机”等问题也值得警惕,可参考盛付通POS机跳码危害与防范中的相关说明。
支付2.0模式的优势
- 拿货不多,不占用资金。
- 总部直接收款发货,推荐人省去收款发货的工作,也无须租场地囤放货物,同时没有下级拖欠上级货款的问题,还减少了货物的流转次数,节省上家的运费开支。
- 总部直接结算分润与返现,省去统计、对账工作,并且没有上家跑路的风险。
- 自身能力不够、无法培训下级时,还有上家甚至是上上家开展群内培训,团队力量强大。
- 自身能力不够,但发展的下线能力强,下面的交易量全部累计在自己身上,不但有分润,而且分润档次级别更高。
- 受上级的控制比较小。如果上级不做了,或者改做其他品牌,下级不会放弃,也不会受到太大影响,更不会出现整条线的下级被切走的情况,所以团队比较稳定。
- 团队氛围好,互帮互助,充分挖掘潜力,激发斗志,新人进群后很容易被感染被带动,从而提升业绩。
- 支付行业本身特点就是“躺赚”,交易不停分润不止。2.0模式做到一定级别,下面团队可以自动裂变,交易量自动增长。
- 用户费率比较稳定,不会随意调整。
- 不用招聘会计、对接客服,甚至连办公场地都不需要,节省开支。
- 政策透明、公开、稳定,不能随意改变。
- 上下级关系和谐,出于利益考虑,上级只会尽可能帮助下级。
- 人脉广的人,或者开展会销,能批量发展下线,迅速壮大团队。对POS机没有需求的人,也可以成为合伙人,目标是来赚钱。
最后,市场进入了修复期,尤其很多踏踏实实做事的小伙伴被伤得遍体鳞伤,需要具有公信力的产品。
结语:模式之外,关键还在人
同样做支付,能不能发展、能不能做起来、能不能赚到钱,也是看人。不学习、不勤奋、不拼命干,妄想天上掉馅饼是不可能成功的。不管是1.0模式还是2.0模式,优秀的人、成功的人,都是干出来的。
随着目前支付行业的大变革,特别是今年动荡加剧,实际上也有很多支付老兵进入了2.0模式。玩1.0被套路多了、被收割多了,都想换个方式,能对客户和代理都说话算话,能稳定持续地赚钱。
近十年以来,支付行业成就了很多的平凡人,无数的屌丝逆袭。也正因为如此,越来越多的人都看上了这个“管道式、被动式、倍增式”的支付行业。然而,随着市场完全进入充分竞争的状态,继而引发资本的进入,自然也会出现不理性的竞争结果,近两年来表现尤为明显,便有了近年来“不说不涨价,都不好意思说自己是干支付”的市场环境。
兵无常势,水无常行,人无常态。天下大势,分久必合,合久必分。没有不赚钱的行业,只有不赚钱的企业。同样,没有不赚钱的模式,只有不赚钱的人。
常见问题
支付2.0模式和支付1.0模式最核心的区别是什么?
核心区别在于结算价与等级的确定方式。1.0按POS机具的拿货量确定结算底价,拿货越多结算价越低;2.0则按交易量确定等级和结算费率,多拿货也不会降低进价,很多2.0模式只需拿5台机器就可以加盟。
支付2.0模式下用户费率是固定的吗?
是的。2.0模式下用户费率由平台事先设计好,合伙人一般不能调整用户费率,没有这个功能与权限。公开资料提到,很多2.0产品的用户费率在盒子0.65%+3、随行付0.68%+3,甚至喔刷0.69%+3,拉卡拉好拓客费率为0.60%+3标准费率。
支付2.0模式不需要囤货吗?
2.0模式拿货不多、不占用资金,由总部直接收款发货,推荐人省去收款发货的工作,也无须租场地囤放货物。由于合伙人进货量很少(5台-200台),机器一般需要全款付清。
支付1.0模式存在哪些分润风险?
1.0模式下存在拖欠分润、停发分润的风险;如果上家出现诚信问题或者经营不善,可能导致下家断分润。此外,如果代理商拖欠总部POS机货款,总部有可能将该代理下面整条线的分润返现停掉,未欠货款的下级代理也可能“躺枪”。
在线申请 · 免费办理
留下手机号与收货地址,我们会尽快与你联系核对。个人办理仅需本人身份证与储蓄卡。
提交后我们会尽快联系你核对条件与费用。全国包邮,1-3 天送到。